Годовой отчёт китайского поставщика: что компания сообщает о себе сама и о чём спросить до оплаты
Содержание
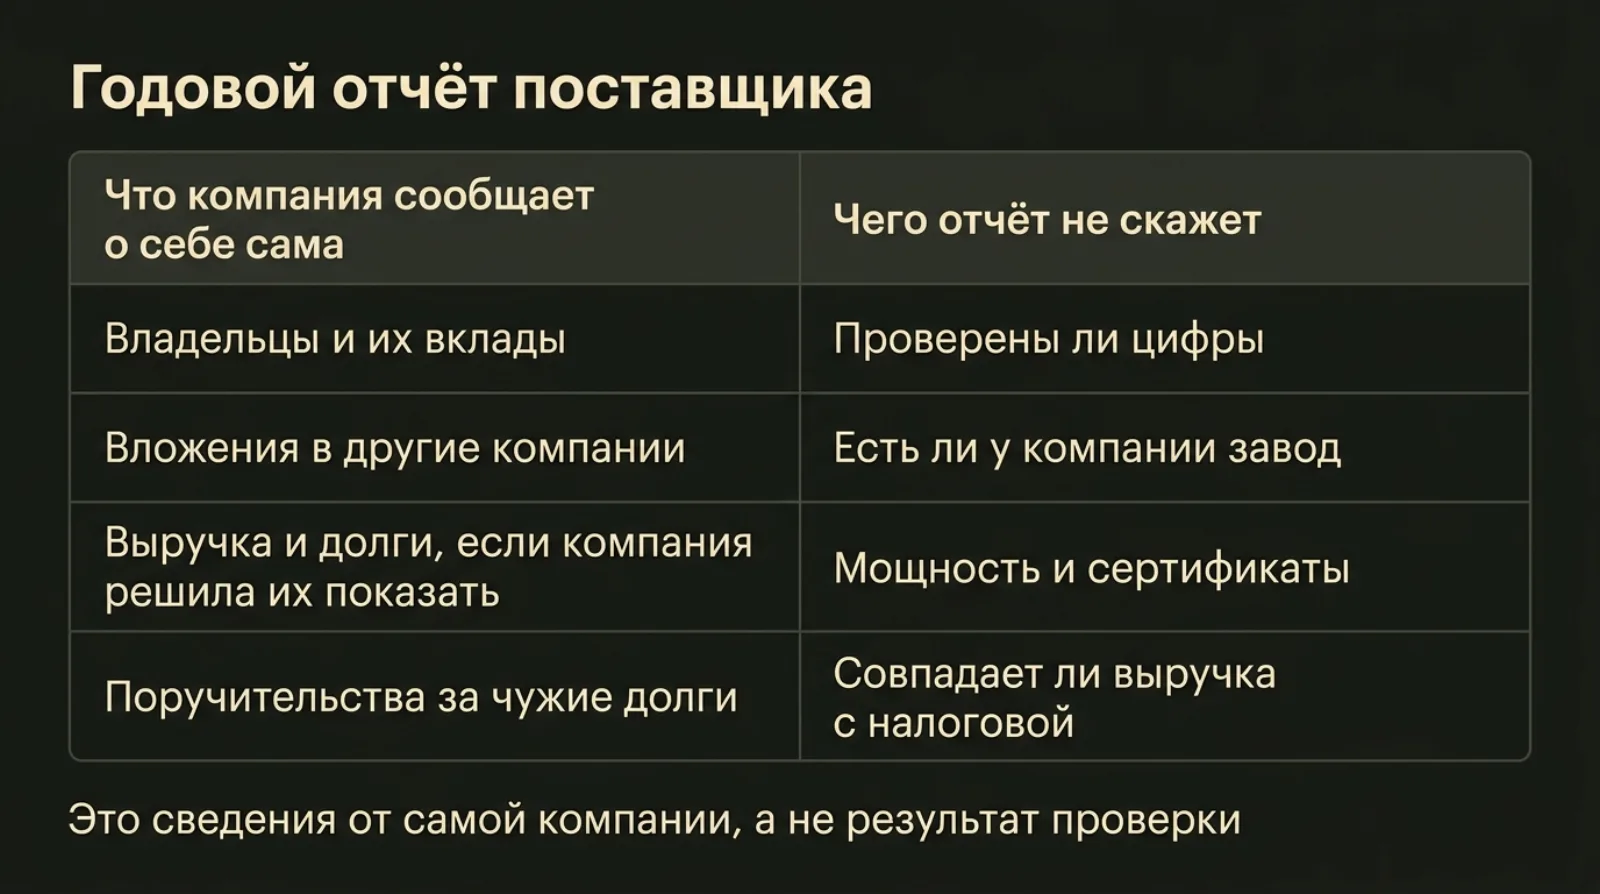
Годовой отчёт (年度报告, коротко 年报) китайская компания публикует о себе сама. Цифры в нём заявляет компания, аудитор их не подтверждает, а часть разделов она вправе вообще не показывать. Заранее государство этот отчёт не проверяет. По нему можно подготовить точные вопросы поставщику до предоплаты, но судить о его надёжности только по этим сведениям нельзя.
Что такое годовой отчёт и почему его заранее никто не проверяет
До 2014 года государство каждый год заранее проверяло документы китайских компаний. Теперь оно публикует то, что компании заявляют о себе сами, и наказывает за неподачу отчёта и ложные сведения.
Отчёт за прошлый год подают в первой половине следующего. У только что созданной компании такого отчёта ещё нет.
Индивидуальный предприниматель (个体工商户) сообщает о себе гораздо меньше, чем компания. Если ваш «завод» оформлен именно так, отчёт почти ничего не скажет о его финансах.
В отчёте компания сообщает, в частности, о своих участниках, вложениях в другие компании и поручительствах за чужие долги, а финансовые показатели раскрывает по своему выбору.
Для непубличной китайской компании годовой отчёт нередко остаётся единственным открытым источником сведений о её финансах.
Если финансовые данные скрыты
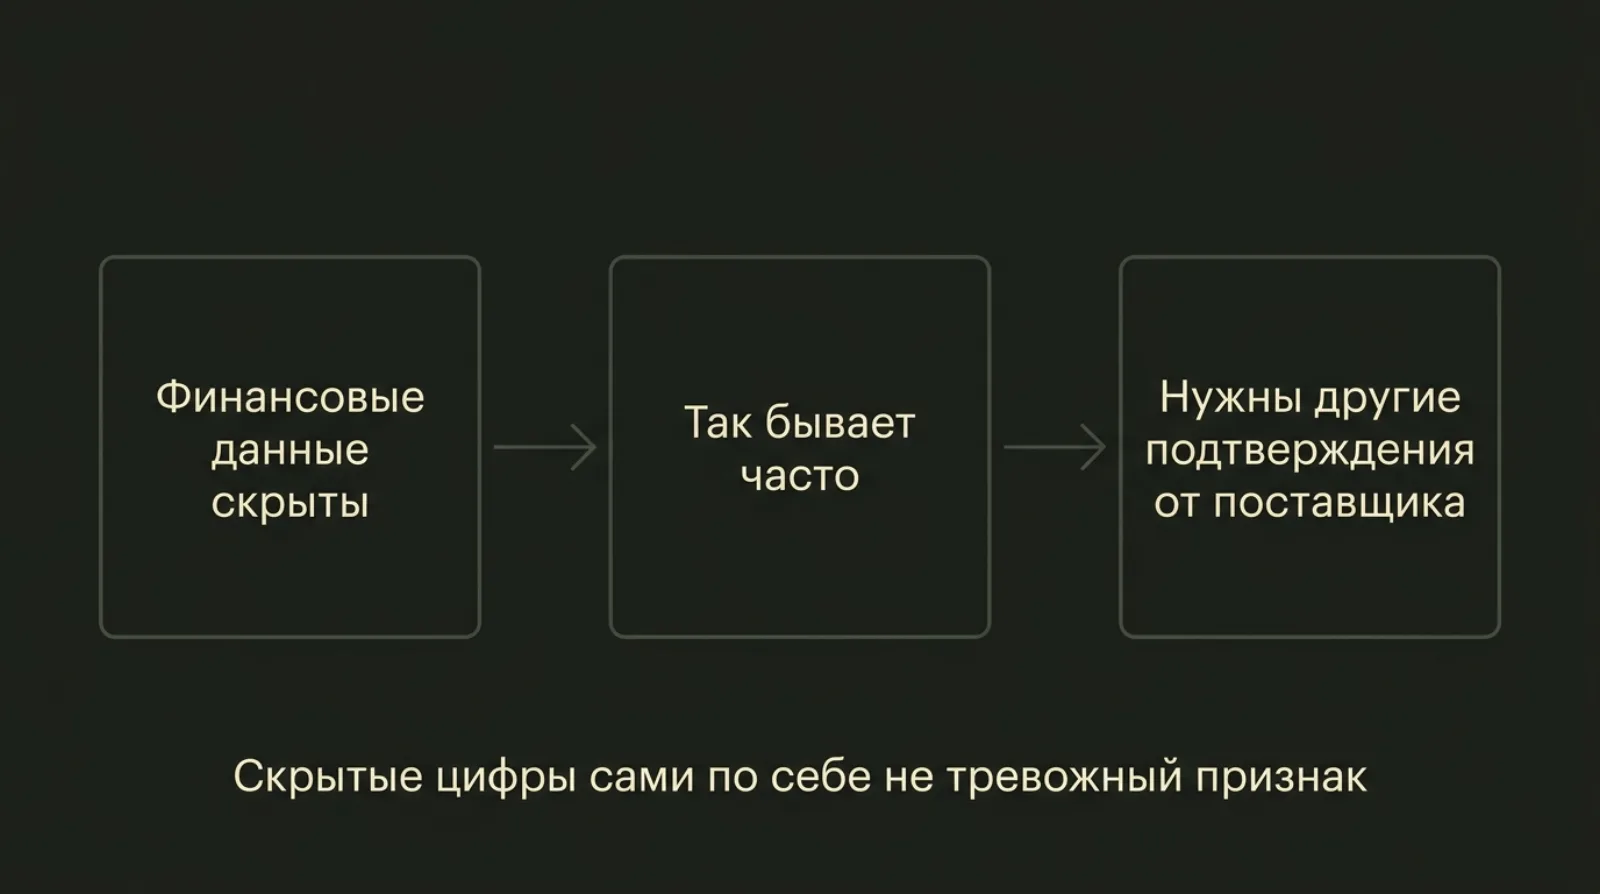
Компания может не публиковать финансовые показатели. Государственный орган получает эти данные, но публично они недоступны.
Так бывает часто. Если отбрасывать всех поставщиков со скрытыми цифрами, в их число попадут и надёжные.
В этом случае опереться на финансовые показатели из отчёта не получится. Больше значения приобретают другие подтверждения, которые можно запросить у поставщика:
- отчёт об аудите производства;
- рекомендательное письмо банка;
- подтверждение того, что компания может выставлять китайские счета-фактуры по НДС;
- сведения о прошлых отгрузках.
Если цифры открыты
Открытые финансовые показатели позволяют задать о вашей сделке три вопроса.
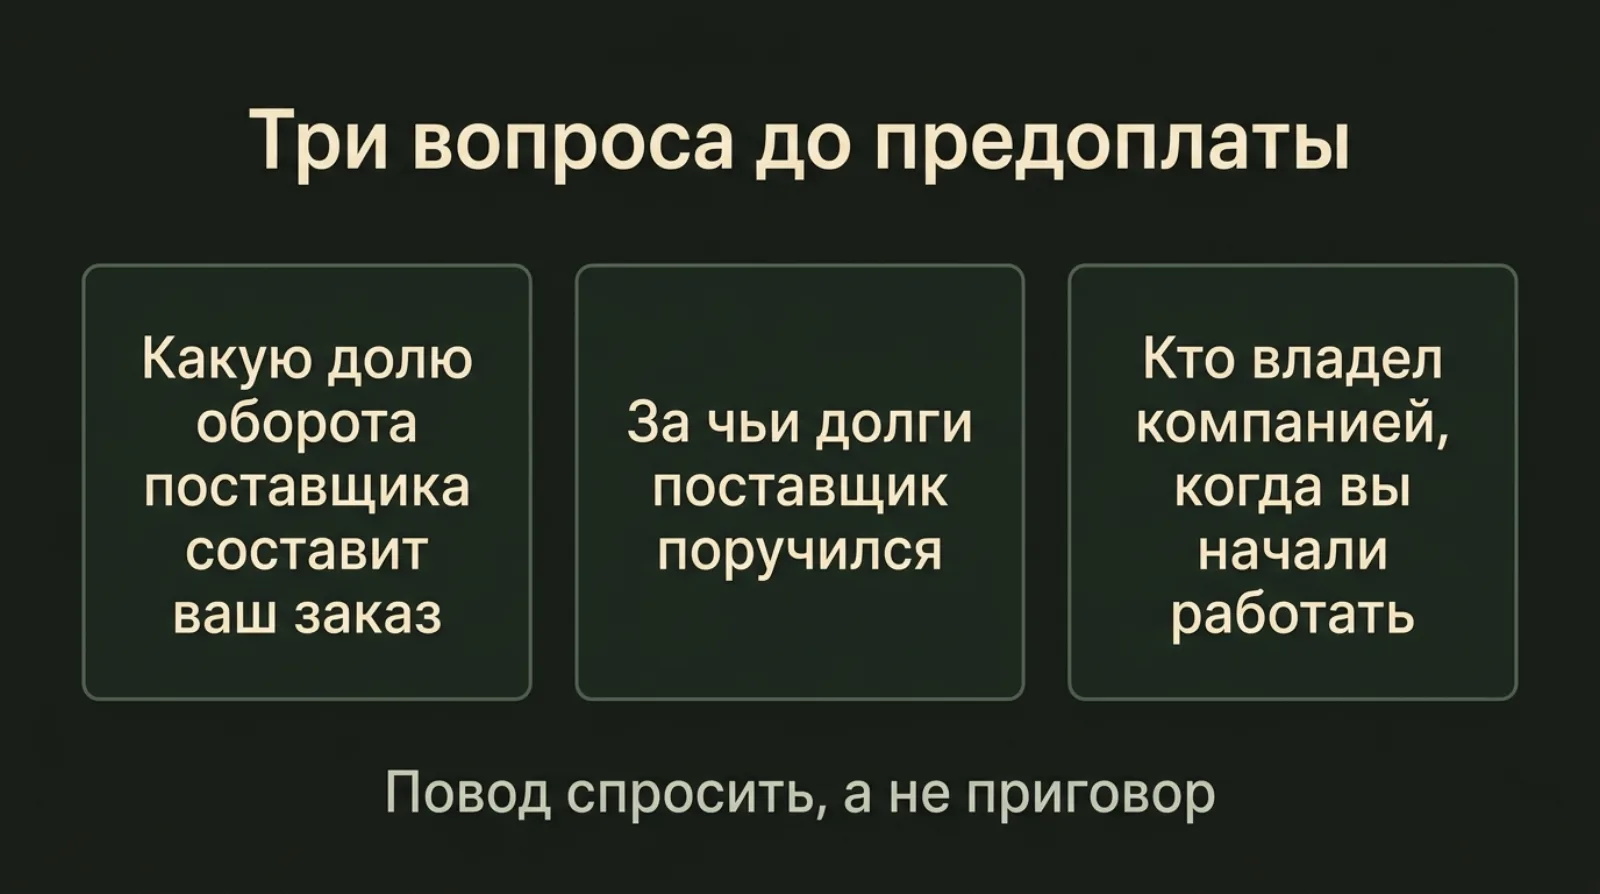
Первый вопрос в том, какую долю годовой выручки поставщика составит ваш заказ. Если заказ займёт заметную часть его оборота, нужно понять, насколько поставщик будет зависеть от одного клиента и хватит ли ему оборотных средств для выполнения заказа. Условия оплаты в таком случае придётся оценивать с учётом этой зависимости, хотя отказываться от поставщика не обязательно.
Второй вопрос о масштабе. Сведения в отчёте должны соответствовать тому, что поставщик рассказывает вам о своём производстве. Если они расходятся, об этом стоит спросить напрямую.
Третий относится к соотношению долгов и имущества. Высокая долговая нагрузка сама по себе ещё не вывод, но перед предоплатой стоит подробнее выяснить финансовое положение компании.
О чём не скажет коммерческое предложение
Поставщик может поручиться за кредиты связанных с ним компаний. Эта нагрузка не видна в балансе, и ни одно коммерческое предложение о ней не расскажет. Если должник не заплатит, платить может ваш поставщик, в том числе в момент, когда он выполняет ваш заказ.
Иногда из сведений компании видно, что она входит в группу. Торговая компания может владеть долей в заводе. И наоборот, «производитель» может не иметь собственного производства: товар делает отдельная компания с другим владельцем. От устройства группы зависит, кто за что отвечает в вашей сделке.
Участники компании могут смениться незадолго до начала ваших отношений. Основатель может полностью уйти из компании, а сама она перейти к новому владельцу. Такие изменения меняют то, с кем вы на деле договариваетесь. Если такое было, спросите поставщика, что произошло и кто теперь принимает решения.
Почему цифры из отчёта не дают проверенной финансовой картины
При чтении годового отчёта нужно учитывать четыре ограничения.
Во-первых, сведения в отчёте даёт сама компания, аудитор их не проверяет. У небольших экспортёров отчёт часто готовит сторонний бухгалтер, причём по неполным данным.
Во-вторых, проверки выборочные. Орган по регулированию рынка случайным образом выбирает и компании, и проверяющих. За год проверяют малую часть компаний. Ни отсутствие проверки, ни проверка без нарушений точность цифр не доказывают.
В-третьих, сведения о выручке компания подаёт в годовом отчёте и в налоговой отчётности отдельно. Цифры не всегда совпадают, и по открытым данным нельзя понять, какая из них верна.
В-четвёртых, отчёт описывает юридическое лицо. О производственной площадке, её сертификатах и мощности он ничего не говорит и аудит производства не заменяет.
За ложные сведения в отчёте предусмотрена ответственность, которую ужесточили с 2024 года: предписание исправить сведения, штраф, а в тяжёлых случаях включение в список серьёзных нарушений и возможный отзыв бизнес-лицензии. Наказание наступает уже после нарушения.
При этом за ложные сведения компанию больше не включают в список аномальных операций. Значит, по этому списку нельзя узнать, наказывали ли её за искажение данных.
Если поставщик из Гонконга
Гонконгская компания, как правило, не имеет материковой бизнес-лицензии (营业执照) и не подаёт годовой отчёт в материковой системе. Частная гонконгская компания вообще не раскрывает финансовую отчётность публично.
Счёт нередко выставляет гонконгская компания, а товар отгружают с материкового завода. При такой схеме меньше всего публичных финансовых сведений может оказаться именно у компании, с которой вы подписываете договор. Имущество же может находиться у материковой компании, с которой у вас договора нет.
Вопросы поставщику и условия предоплаты
По сведениям из годового отчёта до предоплаты можно уточнить:
- какую долю оборота поставщика составит ваш заказ и хватит ли ему оборотных средств;
- за чьи долги поставщик поручился и на какой срок;
- кто владел компанией, когда вы начали работать, и не менялись ли владельцы с тех пор;
- какие компании входят в группу и какая из них что делает в вашей сделке;
- какие другие подтверждения из перечисленных выше поставщик готов дать, если финансовые данные скрыты.
От ответов зависит, какие условия оплаты будут разумны. При заметной доле вашего заказа в обороте поставщика стоит заново взвесить размер и порядок предоплаты. То же относится к поручительствам за чужие долги и недавней смене владельцев.
Сведения о поставщике со временем меняются. При работе с постоянным поставщиком к этим вопросам стоит возвращаться регулярно, даже если вы уже обсуждали их перед первым заказом.
Читайте также
Все статьи- Статусы китайской компании: действует, лицензия отозвана, регистрация прекращенаОсновные статусы китайской компании в реестре, разница между отзывом лицензии и снятием с учёта и то, чего статус действующей компании не подтверждает.
- Поставщик лишён лицензии, закрыт или приостановил работу: что будет с вашим заказом и предоплатойЧто означает отзыв лицензии, снятие с учёта или приостановка работы китайского поставщика для оплаченного заказа и к кому предъявлять требования.
- Зарегистрированный и внесённый капитал в Китае: руководство для покупателяЧто означает размер капитала, указанный в китайской бизнес-лицензии, и почему миллионы юаней ничего не говорят о надёжности поставщика.